
Νέος φορολογικός νόμος 5355/2026: τι αλλάζει για επιχειρήσεις, ελεύθερους επαγγελματίες και ιδιώτες
Ο ν. 5355/2026 (ΦΕΚ Α’ 188/13.11.2026) νομοθετεί τα μέτρα που ανακοινώθηκαν στη ΔΕΘ. Πολλές αλλαγές δεν ισχύουν αμέσως. Άλλες εφαρμόζονται ήδη για το φορολογικό έτος 2026 και άλλες από το 2027. Παρακάτω συγκεντρώνουμε όσα αφορούν επιχειρήσεις, ελεύθερους επαγγελματίες και ιδιώτες, με την ημερομηνία έναρξης κάθε μέτρου (άρθρο 53 του νόμου).
Ελεύθεροι επαγγελματίες και ατομικές επιχειρήσεις
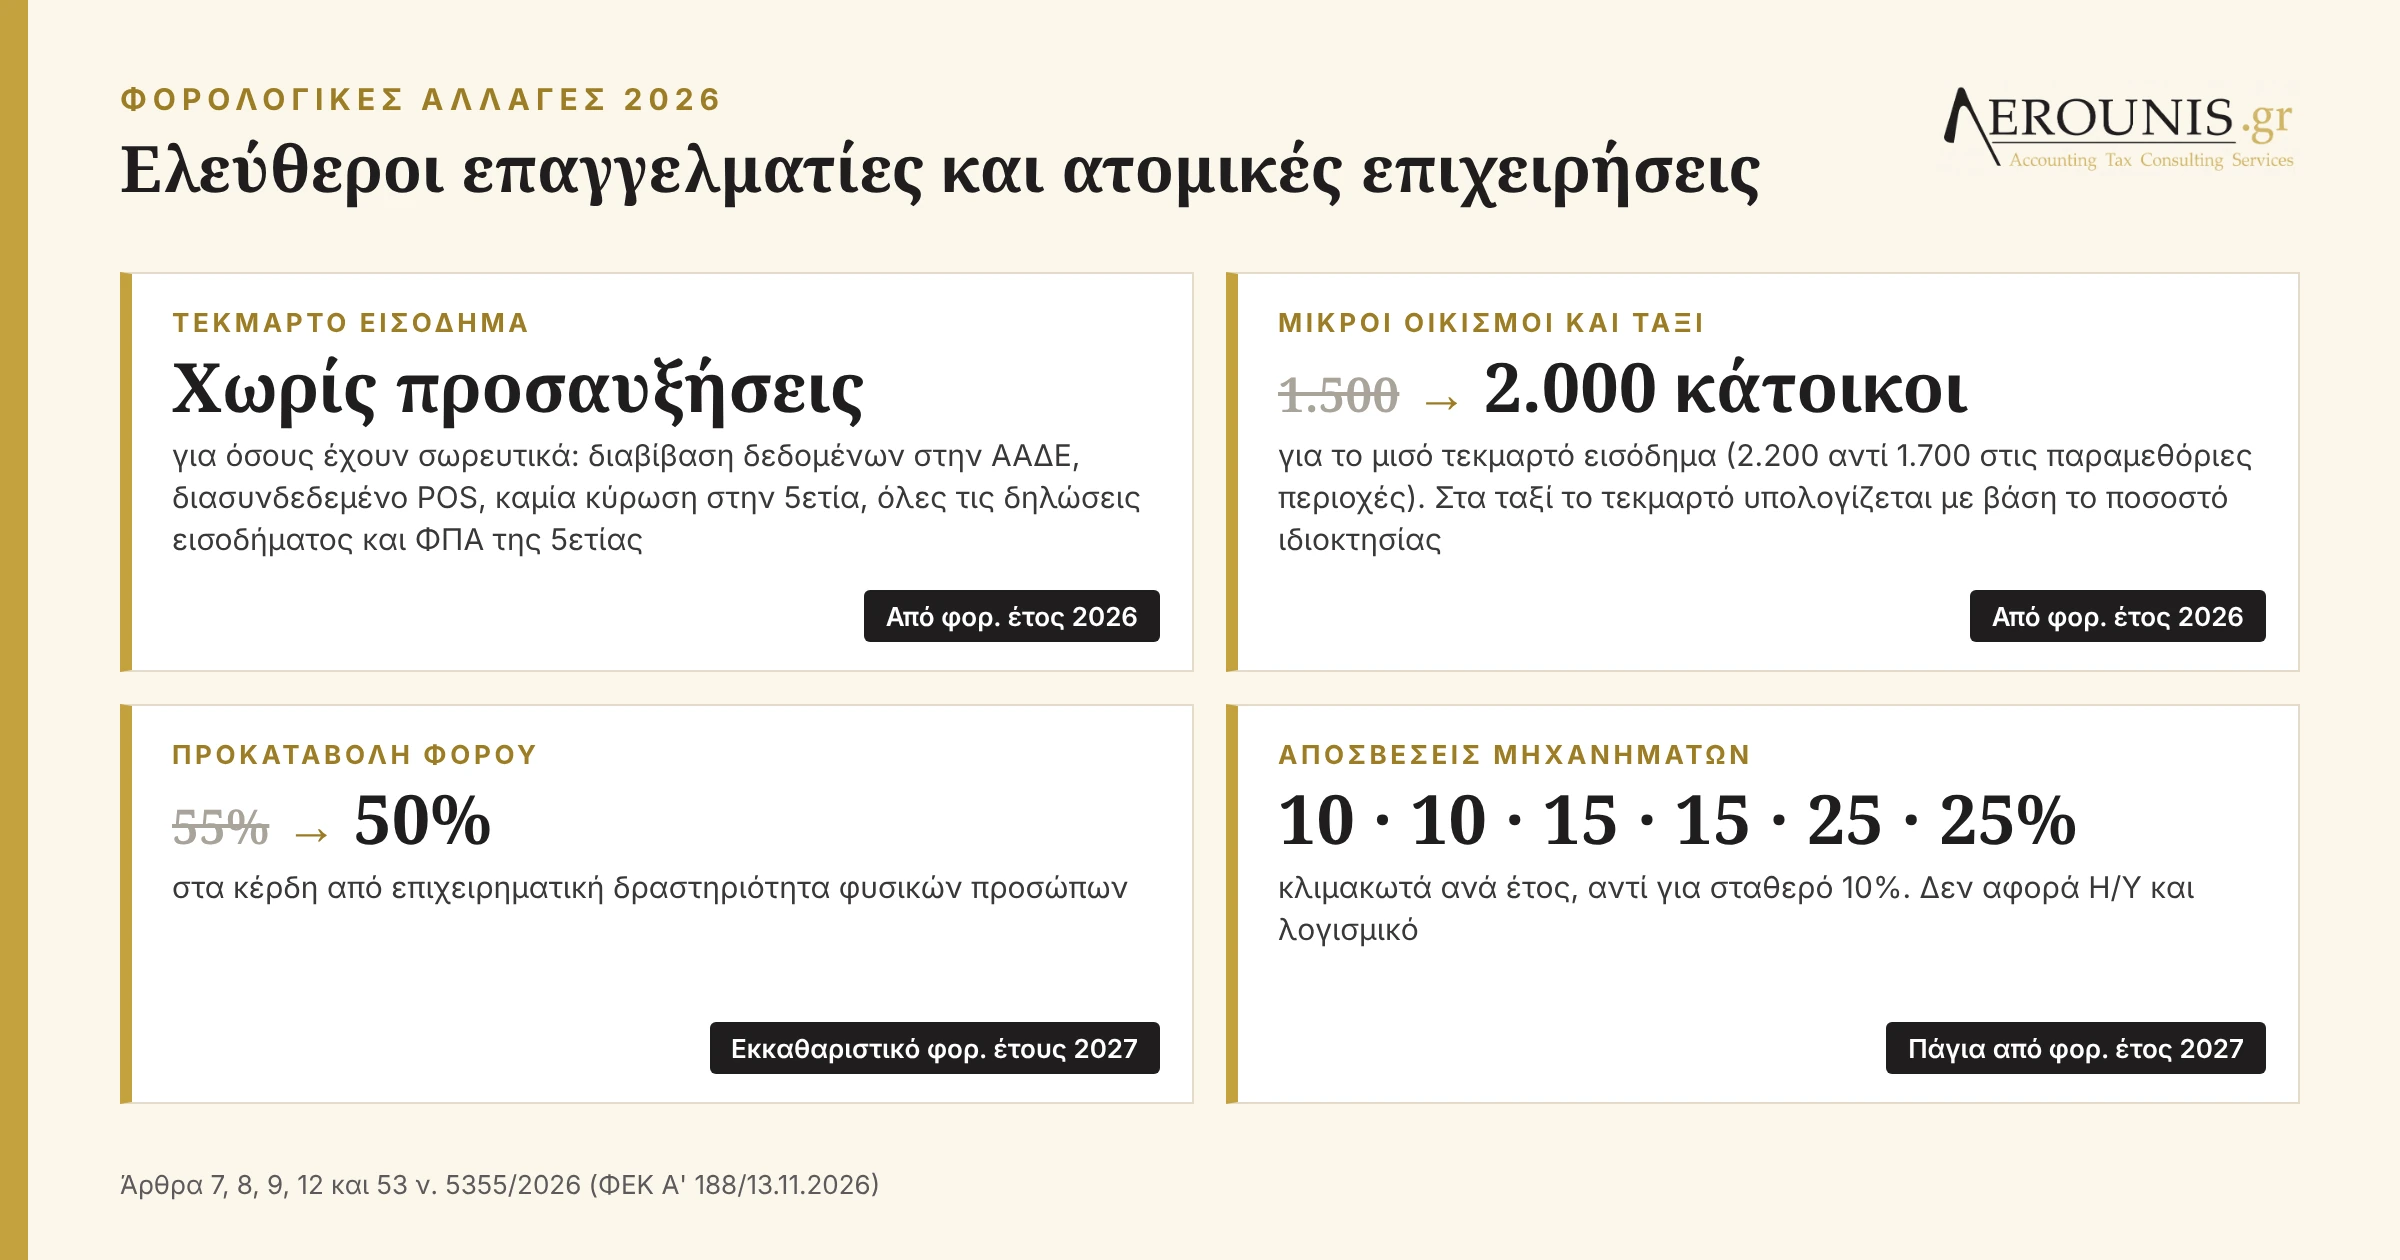
Ελάχιστο τεκμαρτό εισόδημα χωρίς προσαυξήσεις για τους συνεπείς
Στο άρθρο 28Α του Κώδικα Φορολογίας Εισοδήματος (ΚΦΕ) προστίθεται νέα παρ. 2Α (άρθρο 8 ν. 5355/2026). Οι προσαυξήσεις των περ. β) και γ) της παρ. 2 και το πέμπτο εδάφιο της ίδιας παραγράφου δεν εφαρμόζονται σε όσους πληρούν σωρευτικά τέσσερις προϋποθέσεις:
- έχουν διαβιβάσει στην ΑΑΔΕ τα δεδομένα των παραστατικών, των βιβλίων και των φορολογικών ηλεκτρονικών μηχανισμών τους για το φορολογικό έτος,
- αν χρησιμοποιούν ή υποχρεούνται σε POS, τα έχουν διασυνδέσει και η ΑΑΔΕ λαμβάνει τα στοιχεία των συναλλαγών,
- δεν τους έχουν επιβληθεί κυρώσεις για παραβάσεις της φορολογικής ή της εργατικής νομοθεσίας ούτε για μη αποδοχή πληρωμής με κάρτα, για τα πέντε προηγούμενα φορολογικά έτη,
- έχουν υποβάλει έως τις 31 Δεκεμβρίου του προηγούμενου έτους τις δηλώσεις φορολογίας εισοδήματος και ΦΠΑ των πέντε προηγούμενων φορολογικών ετών.
Η ρύθμιση ισχύει από το φορολογικό έτος 2026. Οι λεπτομέρειες θα οριστούν με κοινή υπουργική απόφαση.
Μικροί οικισμοί και ταξί
Η μείωση κατά το ήμισυ του ελάχιστου τεκμαρτού εισοδήματος για όσους ασκούν δραστηριότητα και κατοικούν σε μικρούς οικισμούς επεκτείνεται σε οικισμούς έως 2.000 κατοίκων (από 1.500). Στη Δυτική Μακεδονία και στις παραμεθόριες Περιφερειακές Ενότητες Κεντρικής Μακεδονίας, Ανατολικής Μακεδονίας και Θράκης και Ηπείρου το όριο γίνεται 2.200 κατοίκοι (από 1.700). Για τους εκμεταλλευτές ταξί, το τεκμαρτό εισόδημα υπολογίζεται πλέον πάντα ανάλογα με το ποσοστό ιδιοκτησίας τους στο όχημα (άρθρο 9). Και τα δύο ισχύουν από το φορολογικό έτος 2026.
Μικρότερη προκαταβολή φόρου
Η προκαταβολή φόρου εισοδήματος για τα κέρδη από επιχειρηματική δραστηριότητα φυσικών προσώπων μειώνεται από 55% σε 50% (άρθρο 12). Η μείωση εφαρμόζεται στην προκαταβολή που θα βεβαιωθεί με το εκκαθαριστικό του φορολογικού έτους 2027.
Ταχύτερες αποσβέσεις μηχανημάτων
Για μηχανήματα και εξοπλισμό (εκτός Η/Υ και λογισμικού), ο ενιαίος συντελεστής φορολογικής απόσβεσης 10% αντικαθίσταται από κλιμακωτό: 10% τα δύο πρώτα έτη, 15% το τρίτο και τέταρτο, 25% το πέμπτο και έκτο (άρθρο 7). Ισχύει για πάγια που αποκτώνται από το φορολογικό έτος 2027.
Εταιρείες και νομικά πρόσωπα
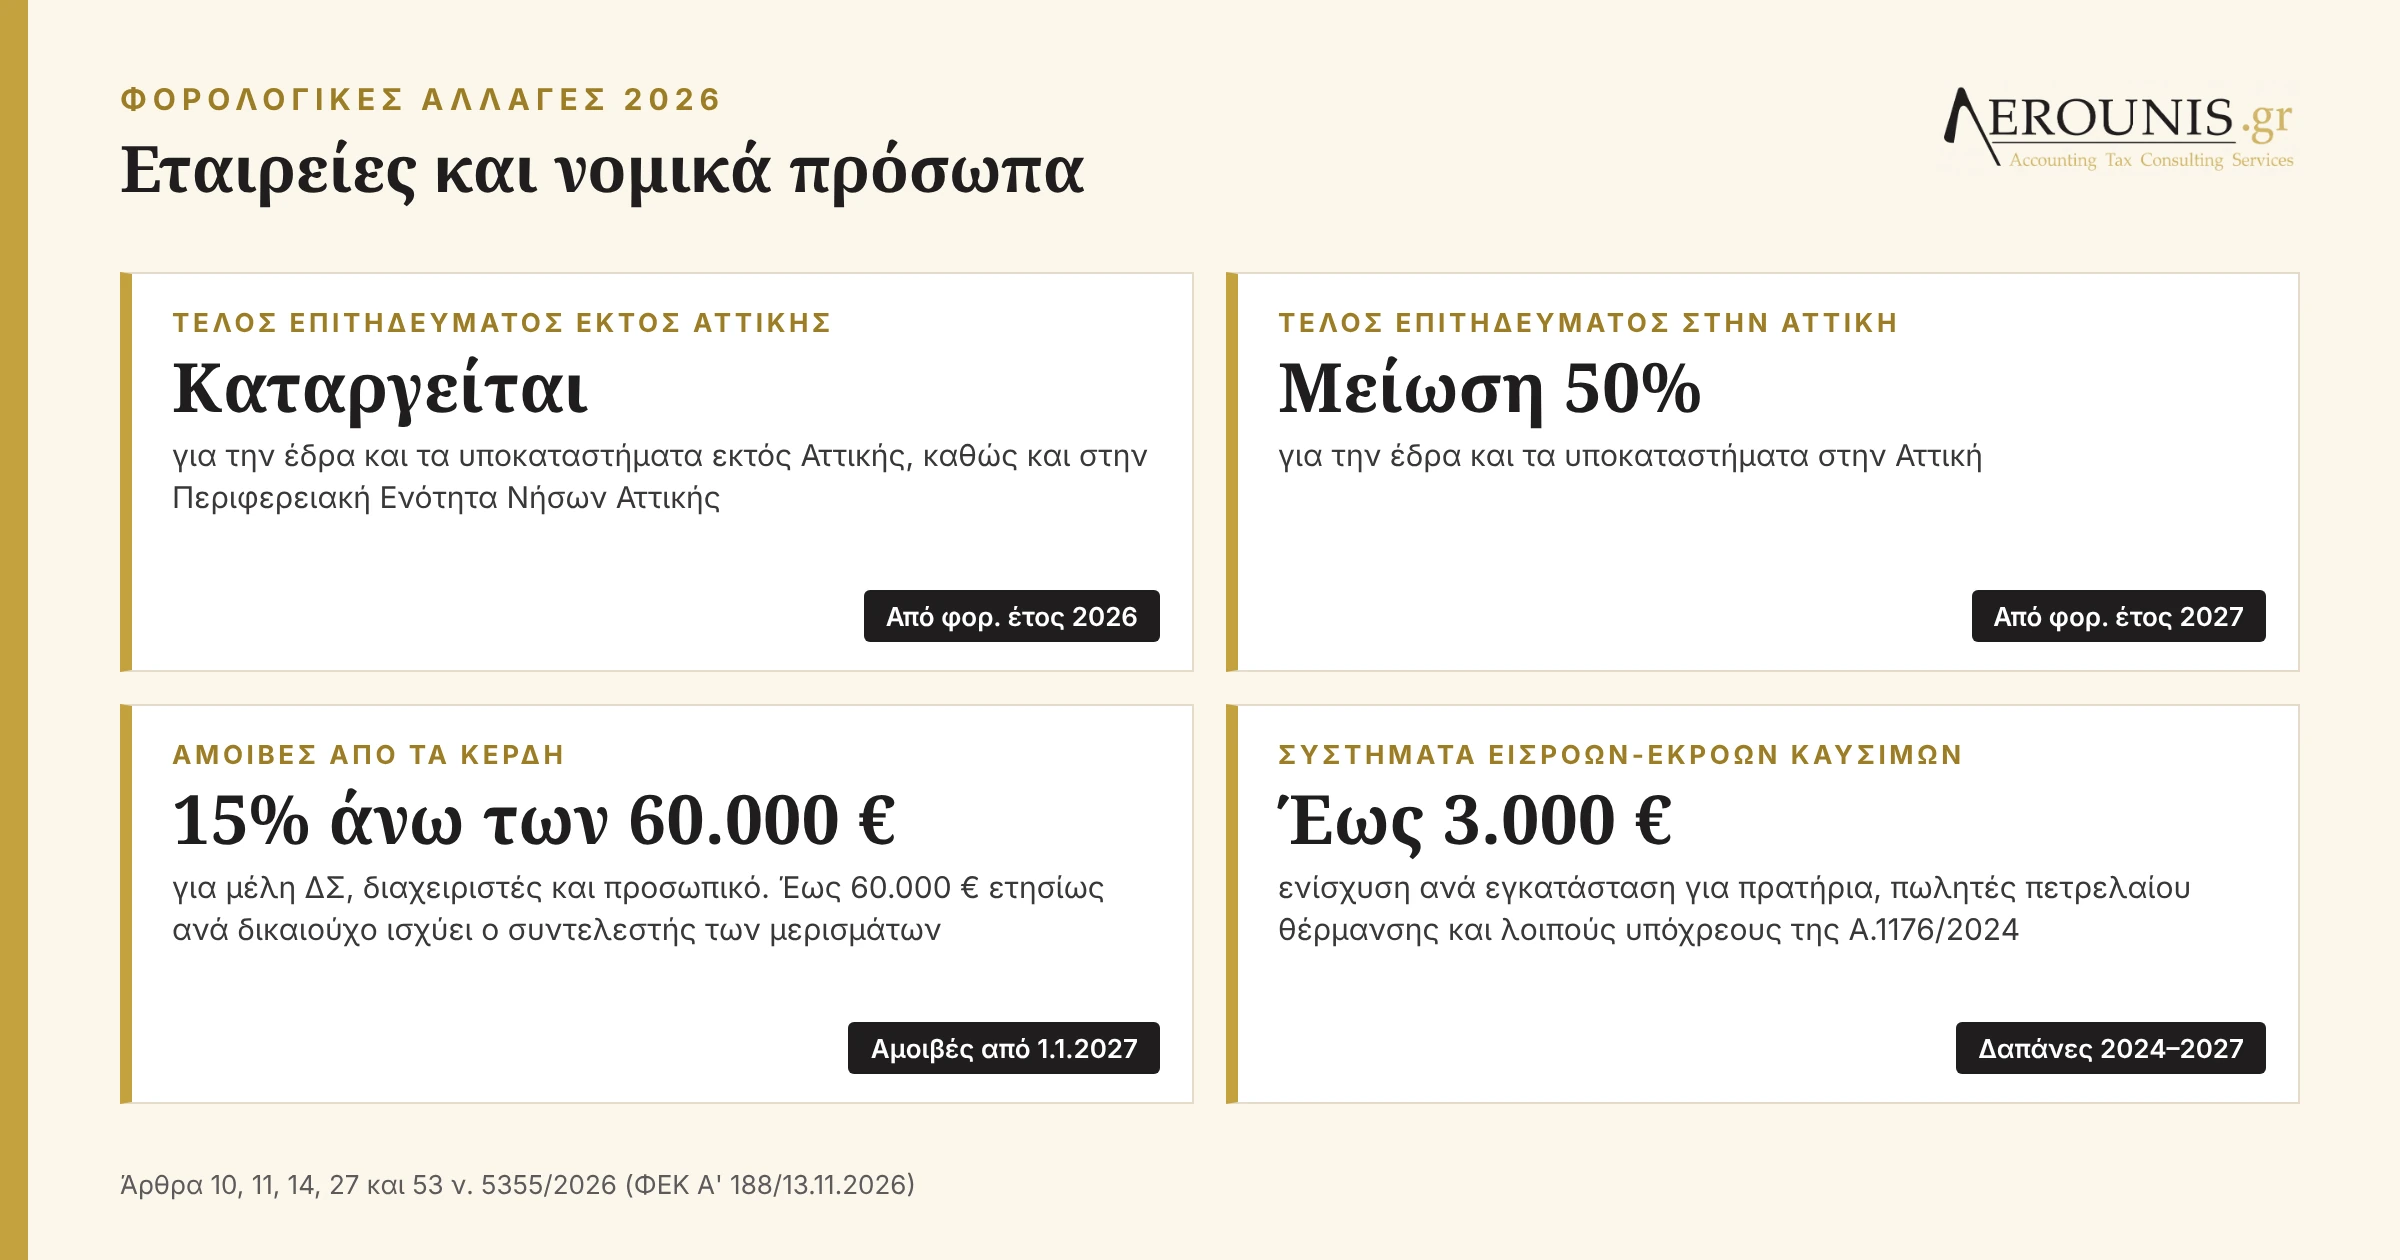
Τέλος επιτηδεύματος
Για τα νομικά πρόσωπα και τις νομικές οντότητες (άρθρο 14):
- εκτός Αττικής, καθώς και στην Περιφερειακή Ενότητα Νήσων Αττικής, το τέλος επιτηδεύματος καταργείται για την έδρα και τα υποκαταστήματα από το φορολογικό έτος 2026,
- στην Αττική μειώνεται κατά 50% για την έδρα και τα υποκαταστήματα από το φορολογικό έτος 2027.
Αμοιβές από τα κέρδη σε μέλη ΔΣ, διαχειριστές και προσωπικό
Οι αμοιβές που δίνονται από τα κέρδη του νομικού προσώπου φορολογούνται με τον συντελεστή των μερισμάτων έως 60.000 € ετησίως ανά δικαιούχο. Για το ποσό πάνω από τις 60.000 € ο συντελεστής είναι 15% (άρθρα 10 και 11). Ισχύει για αμοιβές που καταβάλλονται από 1.1.2027.
Ενίσχυση για συστήματα εισροών-εκροών καυσίμων
Τα πρατήρια καυσίμων και ενέργειας, οι πωλητές πετρελαίου θέρμανσης και οι λοιποί υπόχρεοι της Α.1176/2024 μπορούν να λάβουν ενίσχυση έως 3.000 € ανά εγκατάσταση για το νέο σύστημα εισροών-εκροών (άρθρο 27). Αφορά δαπάνες των ετών 2024 έως 2027. Το ακριβές ποσό και η διαδικασία θα οριστούν με κοινή υπουργική απόφαση.
Φιλοδωρήματα
Το αφορολόγητο όριο για τα φιλοδωρήματα αυξάνεται από 300 € τον μήνα σε 6.000 € τον χρόνο:
- για τους μισθωτούς που λαμβάνουν προαιρετικά φιλοδωρήματα από πελάτες, είτε μέσω της επιχείρησης είτε απευθείας (άρθρο 5),
- για τους διανομείς που συνεργάζονται με ψηφιακές πλατφόρμες με σύμβαση ανεξάρτητων υπηρεσιών ή έργου (άρθρο 6).
Η απαλλαγή δεν καλύπτει «φιλοδωρήματα» που δίνονται τακτικά ως ποσοστό ή σταθερό ποσό βάσει σύμβασης. Ισχύει από το φορολογικό έτος 2026.
Ιδιώτες
Δαπάνες με κάρτα: παράταση έως το 2027
Οι κανόνες για τις δαπάνες με ηλεκτρονικά μέσα πληρωμής του άρθρου 15 ΚΦΕ παρατείνονται έως και το φορολογικό έτος 2027 (άρθρο 4 παρ. 2–3). Συγκεκριμένα:
- οι υποκατηγορίες δαπανών υγείας όπου οι ηλεκτρονικές πληρωμές δεν είναι διαδεδομένες συνεχίζουν να μετρούν στο διπλάσιο,
- συνεχίζεται η έκπτωση από το εισόδημα του 30% ορισμένων δαπανών υπηρεσιών που πληρώνονται ηλεκτρονικά, με ανώτατο όριο 5.000 € τον χρόνο.
Μηδενικός συντελεστής για τρίτεκνους και αγρότες
- Οι φορολογούμενοι με τρία ή περισσότερα εξαρτώμενα τέκνα έχουν μηδενικό συντελεστή στα δύο πρώτα κλιμάκια (εισόδημα έως 20.000 €) από το φορολογικό έτος 2027 (άρθρο 4 παρ. 1). Μέχρι σήμερα αυτό ίσχυε για όσους είχαν τέσσερα ή περισσότερα τέκνα.
- Οι κατ’ επάγγελμα αγρότες, για τα κέρδη από ατομική αγροτική επιχείρηση, έχουν μηδενικό συντελεστή στα δύο πρώτα κλιμάκια από το φορολογικό έτος 2026, εφόσον τουλάχιστον το 50% του εισοδήματός τους προέρχεται από αγροτική δραστηριότητα (άρθρο 4 παρ. 1).
Λιγότερες κρατήσεις στον μισθό από 1.4.2027
Η εισφορά υπέρ ανεργίας μειώνεται από 2,40% σε 1,90%. Η μείωση αφορά μόνο το μερίδιο του εργαζομένου, που γίνεται 0,70% από 1,20%, ενώ του εργοδότη μένει 1,20% (άρθρο 21). Ισχύει από 1.4.2027.
Ακίνητα
Φόρος μεταβίβασης 15% για αγοραστές εκτός ΕΕ/ΕΟΧ
Όταν κατοικία αγοράζεται από φυσικό πρόσωπο που είναι φορολογικός κάτοικος χώρας εκτός ΕΕ και ΕΟΧ, ο φόρος μεταβίβασης γίνεται 15% επί της φορολογητέας αξίας (νέα παρ. 1Α άρθρου 27 Κώδικα Φορολογίας Περιουσίας, άρθρο 16). Δεν ισχύει για όσους δικαιούνται την απαλλαγή του άρθρου 42 του ίδιου Κώδικα. Αφορά οριστικά συμβόλαια από 1.7.2027.
Παρατάσεις έως 31.12.2027
- αναστολή του φόρου υπεραξίας από μεταβίβαση ακινήτων (άρθρο 13 παρ. 1),
- απαλλαγή από τον φόρο εισοδήματος για τα ενοίκια κλειστών κατοικιών που νοικιάζονται μακροχρόνια, για συμβάσεις που συνάπτονται έως 31.12.2027 (άρθρο 13 παρ. 2),
- αναστολή ΦΠΑ στις νέες οικοδομές (άρθρο 17),
- μείωση φόρου για δαπάνες αναβάθμισης κτιρίων του άρθρου 39Β ΚΦΕ (άρθρο 18).
Επίσης, η απαλλαγή από τον ΕΝΦΙΑ για την κύρια κατοικία σε μικρούς οικισμούς επεκτείνεται, από το 2027, σε οικισμούς έως 2.000 κατοίκων (2.200 στις παραμεθόριες περιοχές), για κατοικία αξίας έως 400.000 € (άρθρο 15).
Πότε ισχύει κάθε αλλαγή
| Μέτρο | Από πότε |
|---|---|
| Τεκμαρτό χωρίς προσαυξήσεις, μικροί οικισμοί, ταξί | Φορολογικό έτος 2026 |
| Φιλοδωρήματα έως 6.000 € | Φορολογικό έτος 2026 |
| Κατάργηση τέλους επιτηδεύματος εκτός Αττικής | Φορολογικό έτος 2026 |
| Μηδενικός συντελεστής αγροτών | Φορολογικό έτος 2026 |
| Μείωση 50% τέλους επιτηδεύματος στην Αττική | Φορολογικό έτος 2027 |
| Μηδενικός συντελεστής με 3 τέκνα | Φορολογικό έτος 2027 |
| Νέες αποσβέσεις μηχανημάτων | Πάγια από το φορολογικό έτος 2027 |
| Αμοιβές από κέρδη: 15% άνω των 60.000 € | Αμοιβές από 1.1.2027 |
| Μείωση εισφοράς ανεργίας εργαζομένου | 1.4.2027 |
| Φόρος μεταβίβασης 15% (εκτός ΕΕ/ΕΟΧ) | Συμβόλαια από 1.7.2027 |
| Προκαταβολή φόρου 50% | Εκκαθαριστικό φορολογικού έτους 2027 |
Τι να κάνετε τώρα
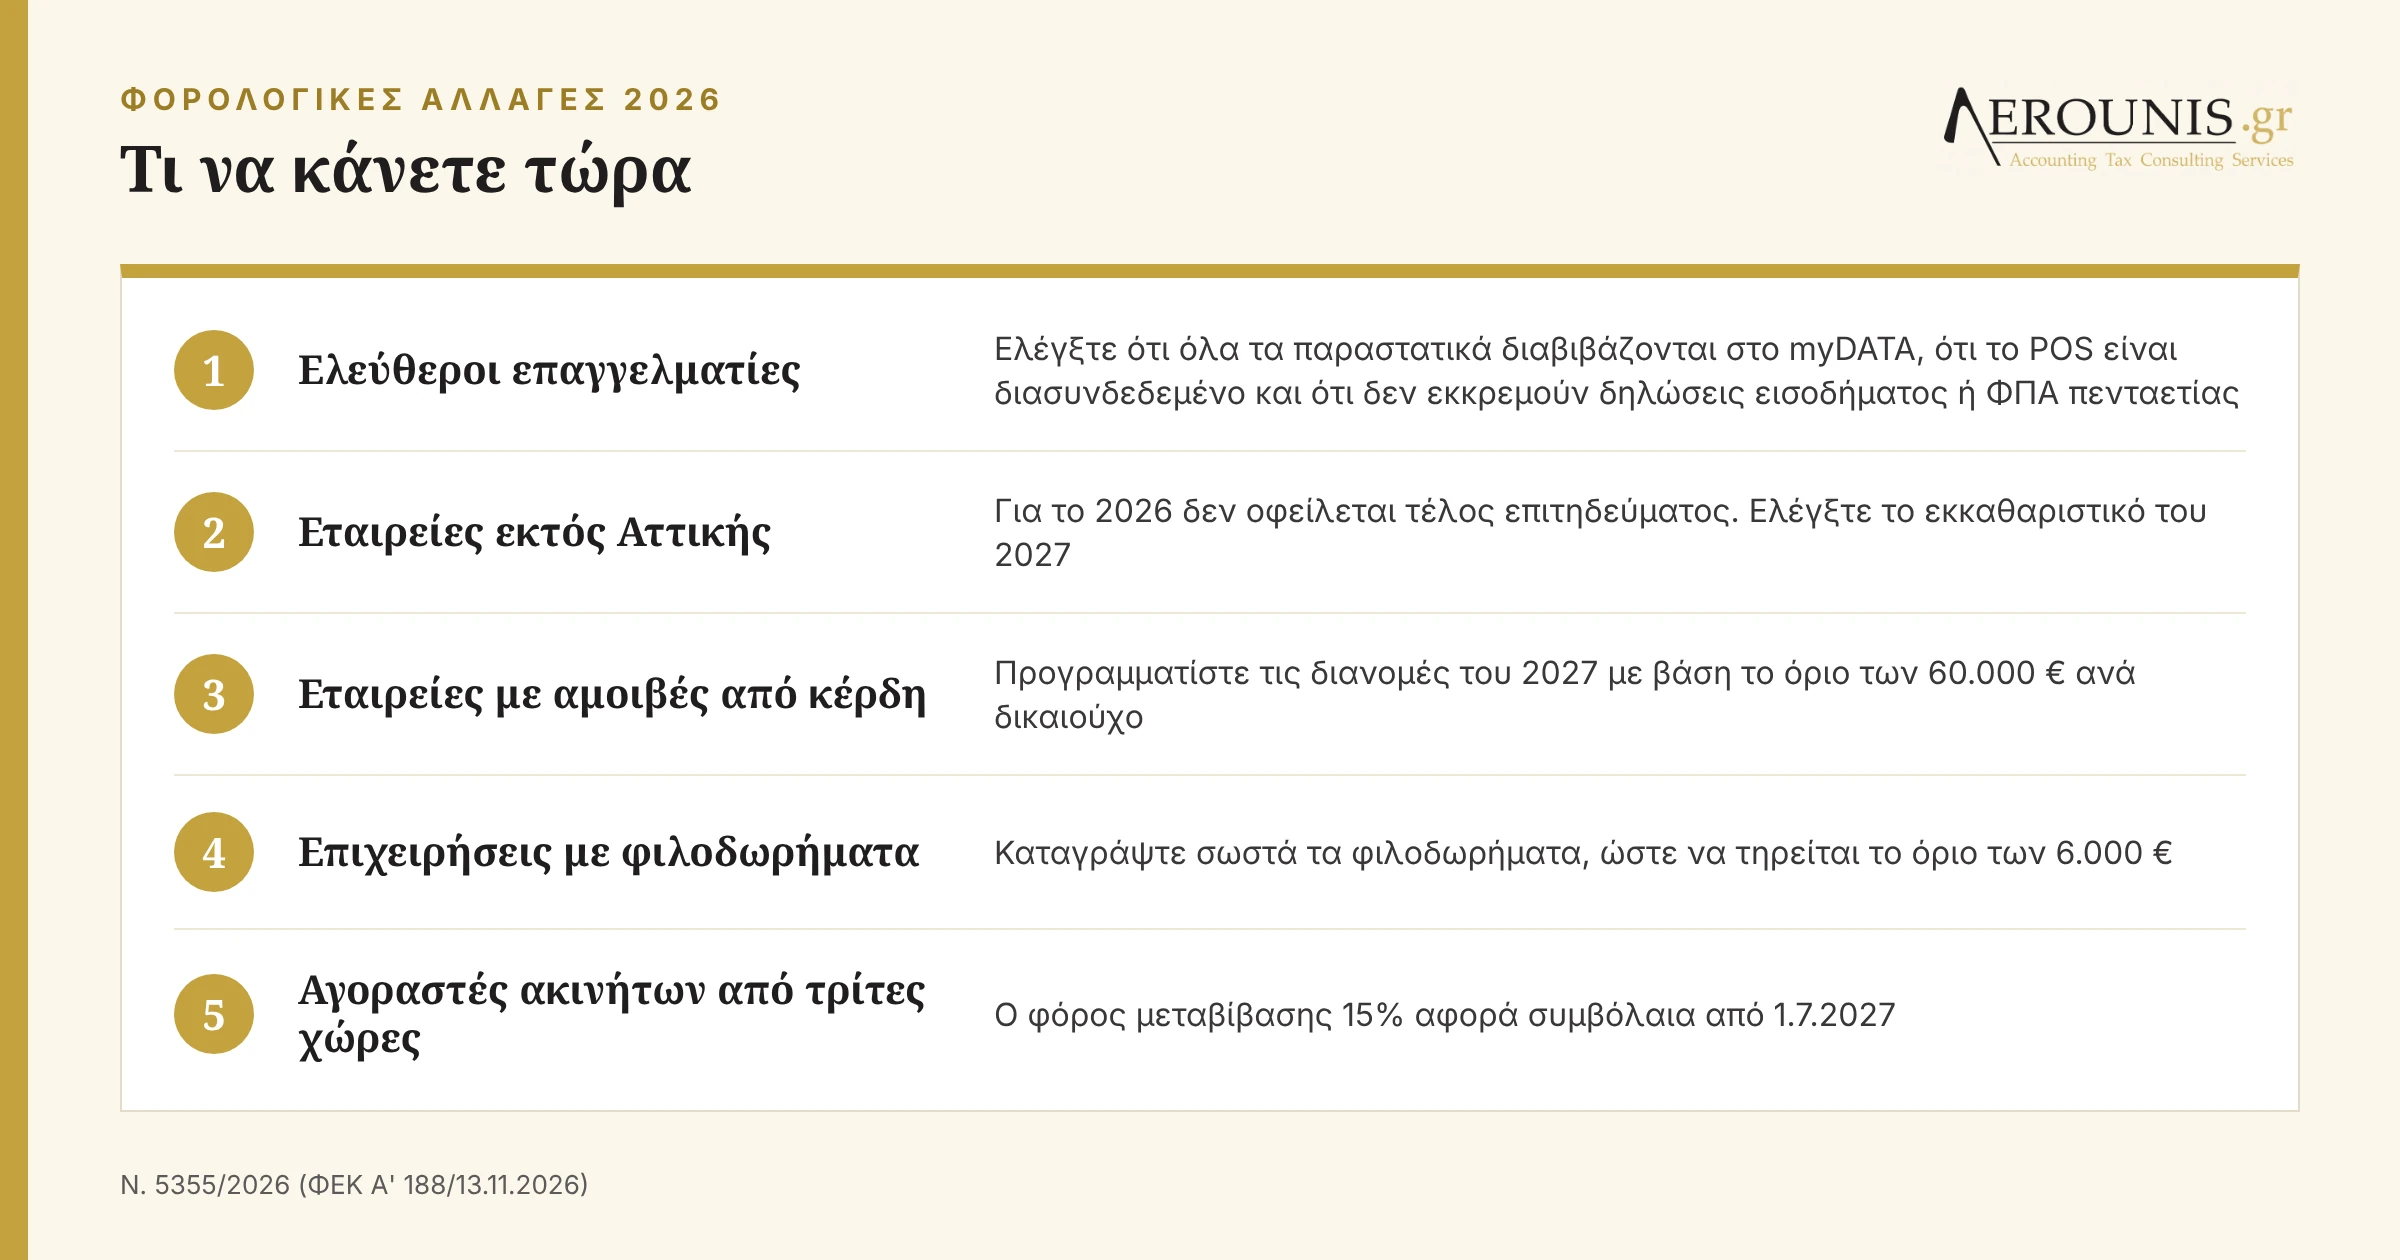
- Ελεύθεροι επαγγελματίες: ελέγξτε ότι όλα τα παραστατικά σας διαβιβάζονται στο myDATA, ότι το POS είναι διασυνδεδεμένο και ότι δεν εκκρεμούν δηλώσεις εισοδήματος ή ΦΠΑ πενταετίας. Αυτά κρίνουν αν θα γλιτώσετε τις προσαυξήσεις του τεκμαρτού εισοδήματος.
- Εταιρείες εκτός Αττικής: για το 2026 δεν οφείλεται τέλος επιτηδεύματος. Ελέγξτε το εκκαθαριστικό του 2027.
- Εταιρείες που δίνουν αμοιβές από κέρδη: προγραμματίστε τις διανομές του 2027 με βάση το όριο των 60.000 € ανά δικαιούχο.
- Επιχειρήσεις με προσωπικό που παίρνει φιλοδωρήματα: καταγράψτε σωστά τα φιλοδωρήματα, ώστε να τηρείται το όριο των 6.000 €.
- Αγοραστές ακινήτων από τρίτες χώρες: ο αυξημένος φόρος αφορά συμβόλαια από 1.7.2027.
Με απλά λόγια
Ο νέος νόμος φέρνει κυρίως ελαφρύνσεις. Οι εταιρείες εκτός Αττικής δεν πληρώνουν πλέον τέλος επιτηδεύματος από το 2026. Στην Αττική πληρώνουν το μισό από το 2027. Οι ελεύθεροι επαγγελματίες που είναι συνεπείς (κόβουν σωστά παραστατικά, έχουν POS, δεν έχουν πρόστιμα και έχουν υποβάλει τις δηλώσεις τους) γλιτώνουν τις προσαυξήσεις στο τεκμαρτό εισόδημα. Τα φιλοδωρήματα είναι αφορολόγητα έως 6.000 € τον χρόνο. Αντίθετα, όσοι κάτοικοι χωρών εκτός ΕΕ αγοράζουν κατοικία στην Ελλάδα από τον Ιούλιο του 2027 θα πληρώνουν φόρο μεταβίβασης 15%.
Πως μπορούμε να σας βοηθήσουμε;
Το γραφείο μας μπορεί να ελέγξει αν πληροίτε τις προϋποθέσεις για το τεκμαρτό εισόδημα χωρίς προσαυξήσεις, να υπολογίσει τι αλλάζει για την επιχείρησή σας στο τέλος επιτηδεύματος και στην προκαταβολή φόρου και να σας βοηθήσει να προγραμματίσετε αποσβέσεις και διανομές κερδών.
Θα χαρούμε να επικοινωνήσετε μαζί μας.