
Ψηφιακό δελτίο αποστολής: τι αλλάζει από 1.1.2027
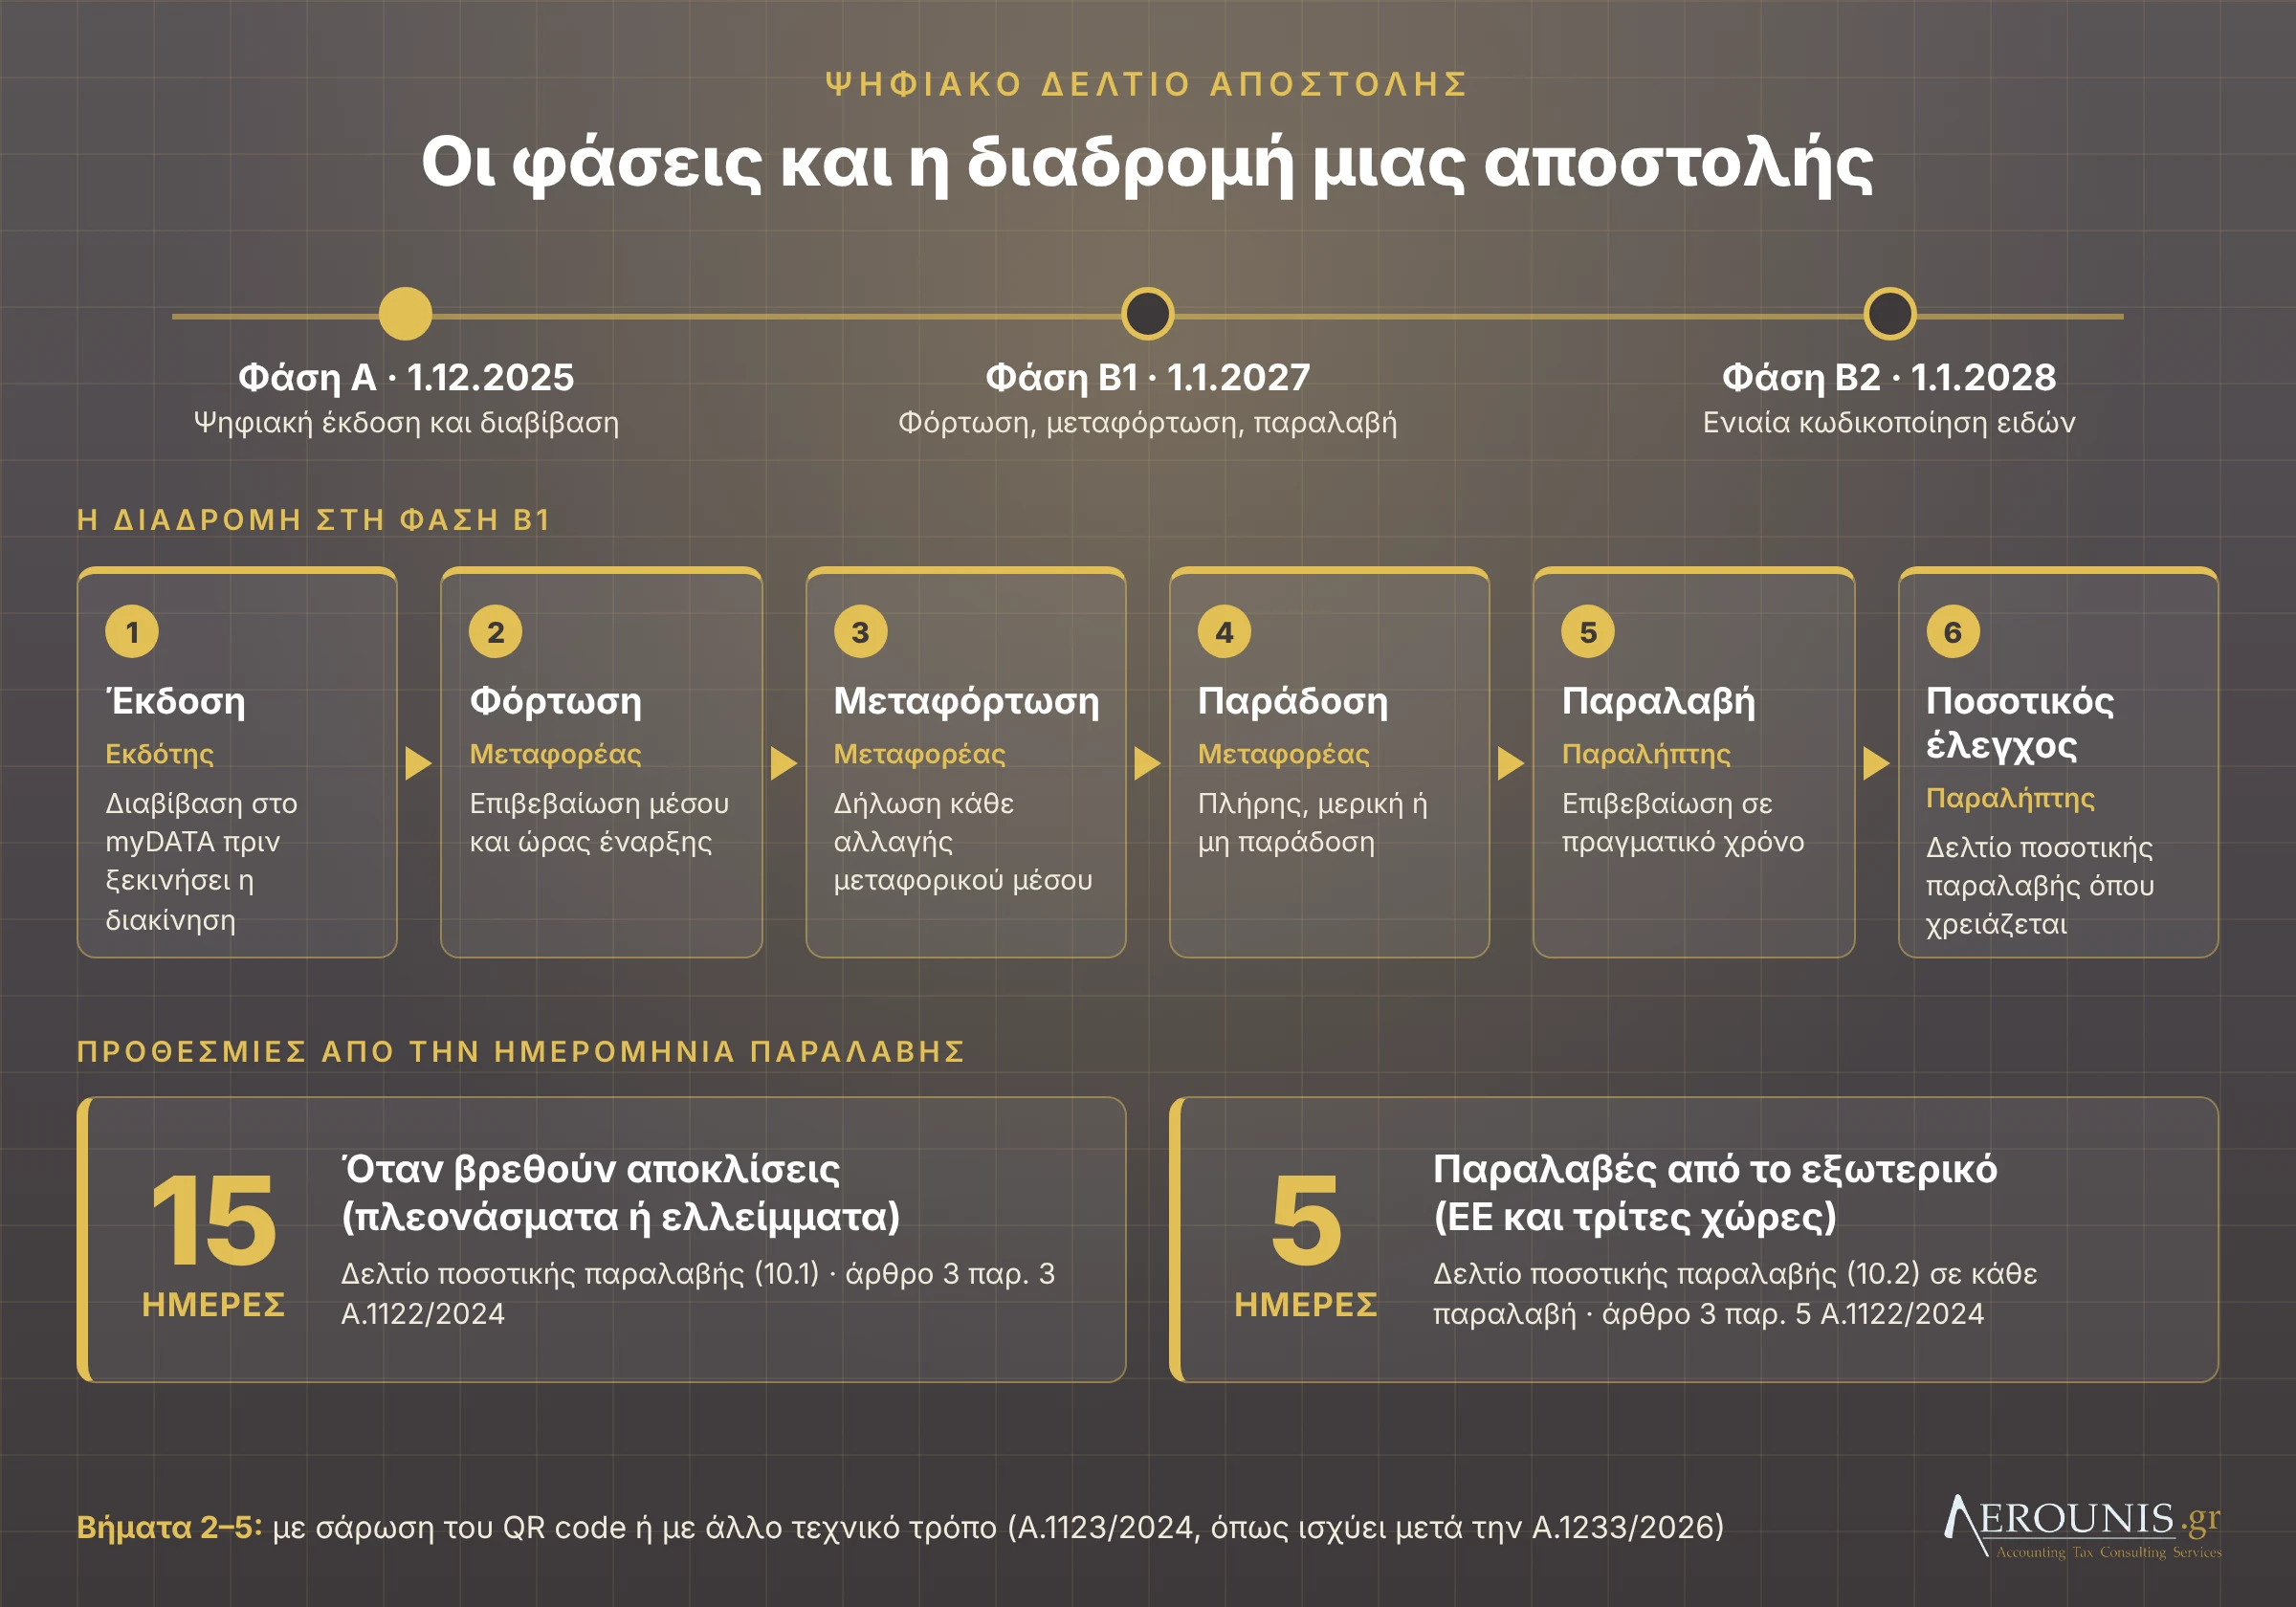
Από την 1η Δεκεμβρίου 2025 όλες οι υπόχρεες επιχειρήσεις εκδίδουν ψηφιακά τα παραστατικά διακίνησης αποθεμάτων και διαβιβάζουν τα δεδομένα τους στο myDATA (Φάση Α). Το επόμενο βήμα, η Φάση Β1, ξεκινά την 1η Ιανουαρίου 2027 και αφορά τη φόρτωση, τη μεταφόρτωση και την παραλαβή των εμπορευμάτων. Ακολουθεί η Φάση Β2 από την 1η Ιανουαρίου 2028.
Το πλαίσιο ορίζεται στην Α.1122/2024 (ΦΕΚ Β’ 4570), όπως ισχύει μετά την τελευταία τροποποίησή της με την Α.1198/2026 (ΦΕΚ Β’ 5905/30.09.2026), και στην Α.1123/2024 (ΦΕΚ Β’ 4571) της ΑΑΔΕ, όπως τροποποιήθηκε πρόσφατα με την Α.1233/2026 (ΦΕΚ Β’ 6576/30.10.2026). Η Α.1233/2026 εξειδικεύει τις διαδικασίες της Φάσης Β και ισχύει από τη δημοσίευσή της. Δεν αλλάζει τις ημερομηνίες έναρξης.
Ποιους αφορά
Την υποχρέωση έχουν οι οντότητες του άρθρου 1 του ν. 4308/2014 (ΕΛΠ). Καλύπτει τις εγχώριες και τις διεθνείς διακινήσεις, οδικές, θαλάσσιες, αεροπορικές και σιδηροδρομικές (άρθρο 1 Α.1122/2024). Από 1.12.2025 η υποχρέωση ισχύει για το σύνολο των υπόχρεων οντοτήτων, ανεξάρτητα από το μέγεθός τους (άρθρο 4 παρ. 5).
Τι ισχύει σήμερα (Φάση Α)
Στη Φάση Α ενεργοποιήθηκαν η ψηφιακή έκδοση και η διαβίβαση στο myDATA των παραστατικών με τα οποία ξεκινά η διακίνηση, καθώς και η ενημέρωση του παραλήπτη (άρθρο 7 παρ. 10 Α.1123/2024). Το παραστατικό διαβιβάζεται σε πραγματικό χρόνο και πριν από την έναρξη της διακίνησης (άρθρο 3 παρ. 1 Α.1122/2024).
Τι αλλάζει από 1.1.2027 (Φάση Β1)
Από 1.1.2027 διαβιβάζονται υποχρεωτικά τα δεδομένα της φόρτωσης, της μεταφόρτωσης και της παραλαβής, καθώς και του ποσοτικού ελέγχου των αποθεμάτων (άρθρο 4 παρ. 5 Α.1122/2024, όπως ισχύει μετά την Α.1198/2026). Τα δεδομένα κάθε ενέργειας (φόρτωση, μεταφόρτωση, παράδοση, παραλαβή) τα διαβιβάζει η οντότητα που κάνει την ενέργεια, με σάρωση του QR code του παραστατικού ή με άλλο τεχνικό τρόπο (άρθρο 4 παρ. 4 Α.1123/2024, όπως ισχύει μετά την Α.1233/2026). Στην πράξη, σύμφωνα με την Α.1123/2024 και την Α.1122/2024:
Κατά τη φόρτωση, ο μεταφορέας επιβεβαιώνει το μεταφορικό μέσο και την ώρα έναρξης της διακίνησης.
Σε κάθε μεταφόρτωση σε άλλο μεταφορικό μέσο, η αλλαγή δηλώνεται σε πραγματικό χρόνο.
Ο παραλήπτης επιβεβαιώνει την παραλαβή, σε πραγματικό χρόνο.
Αν διαπιστωθούν πλεονάσματα ή ελλείμματα, ο παραλήπτης διαβιβάζει δελτίο ποσοτικής παραλαβής εντός 15 ημερών από την παραλαβή.
Για αγαθά που παραλαμβάνονται από το εξωτερικό, ο παραλήπτης διαβιβάζει δελτίο ποσοτικής παραλαβής εντός 5 ημερών.
Το νέο Παράρτημα Ι της Α.1123/2024, όπως αντικαταστάθηκε με την Α.1233/2026, κατατάσσει ρητά στη Φάση Β1 την παρακολούθηση της διακίνησης, την παραλαβή, τις μεταφορτώσεις και τα δελτία ποσοτικής παραλαβής. Η διαβίβαση των δεδομένων αυτών είναι ήδη προαιρετικά δυνατή από 1.12.2025 (άρθρο 4 παρ. 4 Α.1122/2024).
Τι διευκρινίζει η Α.1233/2026
Μεταφόρτωση έως 24 ώρες: όταν η μεταφόρτωση (όχι αποθήκευση) γίνεται στις εγκαταστάσεις μιας επιχείρησης και ολοκληρώνεται μέσα σε 24 ώρες από την έναρξη της διακίνησης, η επιχείρηση αυτή δεν εκδίδει παραστατικό διακίνησης. Αν ξεπεράσει τις 24 ώρες, παίρνει τον ρόλο του «Μεταφορέα» με σάρωση του QR code ή με άλλο τεχνικό τρόπο, πάλι χωρίς να εκδώσει νέο παραστατικό (άρθρο 2 παρ. 3 Α.1123/2024).
Λάθος παραλήπτης: η επιχείρηση που επιλέχθηκε εκ παραδρομής ως παραλήπτης μπορεί να απορρίψει το παραστατικό πριν ολοκληρωθεί η διακίνηση (άρθρο 7 παρ. 4).
Ημερομηνία έναρξης: η διακίνηση δεν μπορεί να ξεκινήσει αργότερα από 5 ημέρες μετά την έκδοση του παραστατικού (άρθρο 7 παρ. 1).
Αλλαγές στις τεχνικές προδιαγραφές: όταν η ΑΑΔΕ επικαιροποιεί τα πεδία στην τεχνική τεκμηρίωση του myDATA, η προσαρμογή είναι υποχρεωτική μέσα σε 15 ημέρες από την παραγωγική λειτουργία τους (άρθρο 4 παρ. 1).
Από 1.1.2028 (Φάση Β2)
Από 1.1.2028 προστίθεται η ενιαία κωδικοποίηση των ειδών με βάση τη Συνδυασμένη Ονοματολογία της ΕΕ (Κανονισμός 2658/1987). Η απόφαση προβλέπει ότι με νεότερες αποφάσεις μπορεί να οριστεί διαφορετική ημερομηνία για συγκεκριμένες κατηγορίες αγαθών.
Βασικές εξαιρέσεις
Το άρθρο 2 της Α.1122/2024 εξαιρεί, μεταξύ άλλων:
τη διακίνηση από αγρότες του ειδικού καθεστώτος ΦΠΑ και τα λοιπά φυσικά πρόσωπα της παρ. 1 του άρθρου 39 ΕΛΠ (το παραστατικό το εκδίδει ο παραλήπτης),
τη διακίνηση εντός της ίδιας εγκατάστασης ή μεταξύ εγκαταστάσεων της ίδιας επιχείρησης που απέχουν έως 10 χιλιόμετρα,
τη διακίνηση εργαλείων από τεχνικούς για την εκτέλεση των εργασιών τους,
τη διακίνηση παγίων που δεν προορίζονται για πώληση,
τις λιανικές πωλήσεις που συνοδεύονται από παραστατικό αξίας (με εξαιρέσεις για αποστολές μέσω courier και για καύσιμα),
τη διακίνηση κενών ειδών συσκευασίας.
Θα δοθεί νέα παράταση;
Η έναρξη της Φάσης Β έχει ήδη μετατεθεί, τελευταία με την Α.1198/2026, και αυτές είναι οι ημερομηνίες που ισχύουν σήμερα. Η νεότερη Α.1233/2026 εξειδίκευσε τις διαδικασίες, αλλά δεν άλλαξε τις ημερομηνίες. Για οποιαδήποτε νέα μετάθεση χρειάζεται νέα απόφαση. Αν εκδοθεί, θα ενημερώσουμε το άρθρο.
Τι πρέπει να κάνετε τώρα
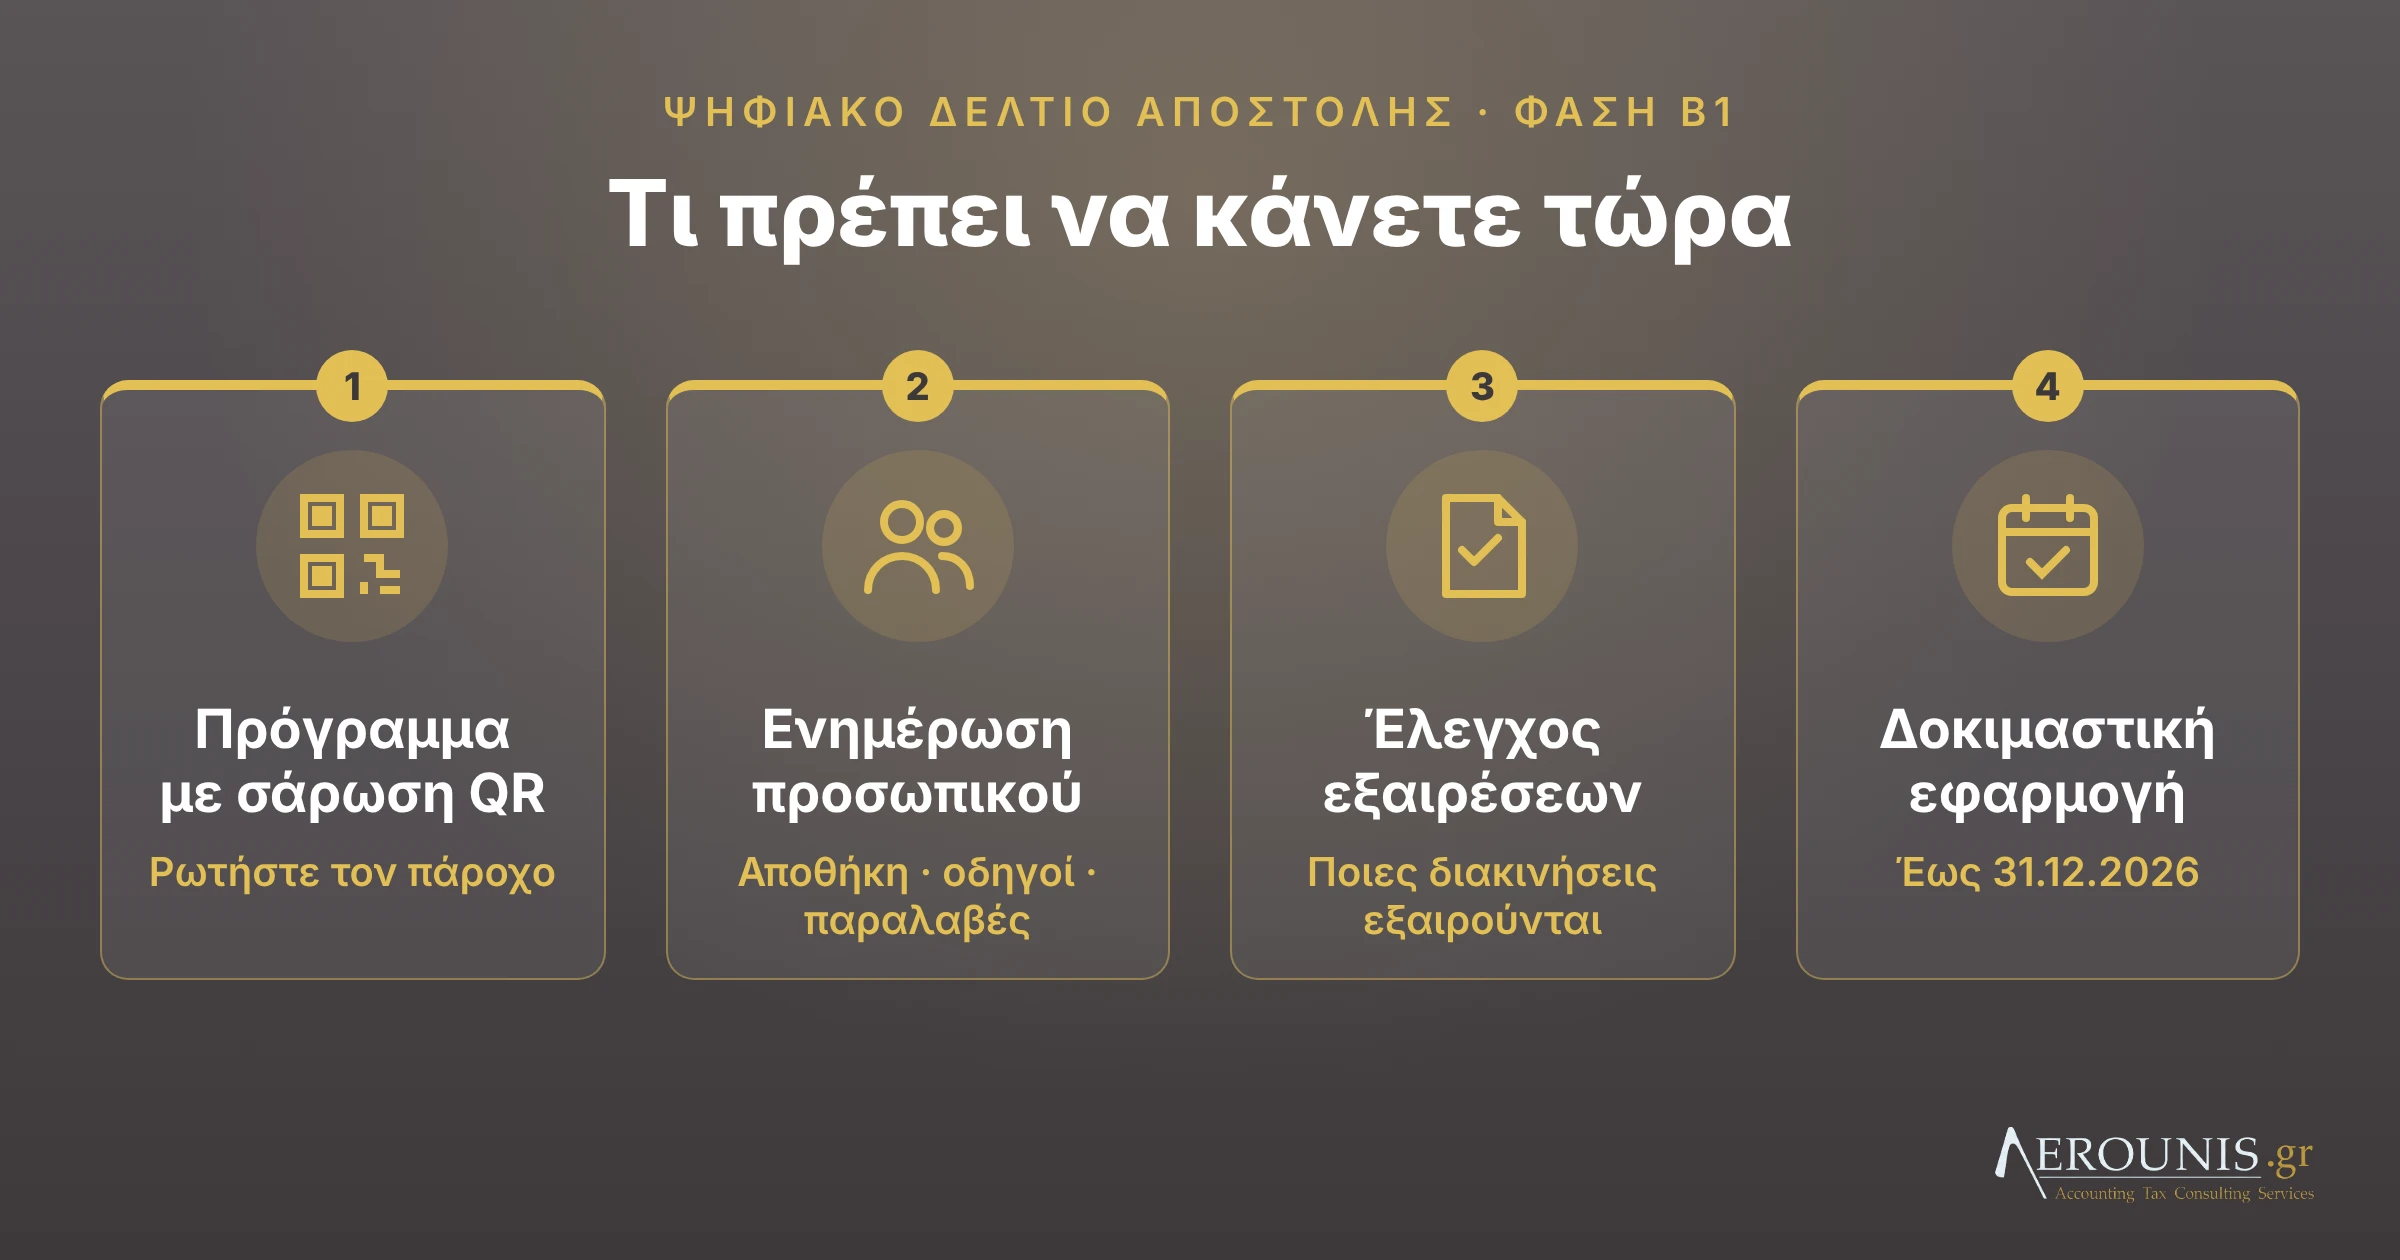
Ελέγξτε με τον πάροχο ή τον προμηθευτή του προγράμματός σας ότι υποστηρίζει τη σάρωση QR code (ή άλλο τεχνικό τρόπο) για φόρτωση, μεταφόρτωση και παραλαβή, σύμφωνα με τις αλλαγές της Α.1233/2026.
Ενημερώστε την αποθήκη, τους οδηγούς και όσους παραλαμβάνουν εμπορεύματα για τις νέες διαδικασίες.
Ελέγξτε αν κάποιες από τις διακινήσεις σας εμπίπτουν στις εξαιρέσεις.
Αξιοποιήστε το διάστημα έως 31.12.2026 για δοκιμαστική εφαρμογή.
Ενημερωθείτε για τον ηλεκτρονικό τρόπο έκδωσης των τιμολογίων σας.
Με απλά λόγια
Σήμερα, όταν στέλνετε εμπορεύματα, κόβετε το δελτίο αποστολής ψηφιακά πριν ξεκινήσει το φορτηγό. Από 1 Ιανουαρίου 2027 θα πρέπει επιπλέον να «σκανάρεται» το QR code του δελτίου κατά τη φόρτωση και κατά την παραλαβή, ώστε η ΑΑΔΕ να βλέπει πότε ξεκίνησε και πότε έφτασε κάθε αποστολή. Αν τα εμπορεύματα που φτάνουν δεν ταιριάζουν με το δελτίο, ο παραλήπτης το δηλώνει μέσα σε 15 ημέρες.
Πως μπορούμε να σας βοηθήσουμε;
Το γραφείο μας μπορεί να ελέγξει ποιες από τις διακινήσεις σας καλύπτονται, να σας βοηθήσει στην επικοινωνία με τον πάροχό σας και να οργανώσει μαζί σας τη μετάβαση στη Φάση Β1.
Θα χαρούμε να επικοινωνήσετε μαζί μας.
Το παρόν έντυπο περιέχει ενημερωτικές πληροφορίες γενικού χαρακτήρα και σε καμία περίπτωση δεν θα πρέπει να λαμβάνεται ως μια ενδελεχής έρευνα η οποία να λειτουργήσει ως μοχλός λήψης αποφάσεων. Το λογιστικό γραφείο Lerounis δεν αναλαμβάνει καμία ευθύνη για οποιαδήποτε ζημιά υποστεί οποιοσδήποτε από τη χρήση αυτού του υλικού. Για συγκεκριμένα θέματα, εξατομικευμένες επιλογές και λύσεις θα πρέπει να υπάρχει πάντα η συμβουλή ενός επαγγελματία συμβούλου επιχειρήσεων. © 2026 | lerounis.gr
—